

Ett företags redovisning bygger på principen om dubbel bokföring , som bygger på förutsättningen att varje ekonomisk handling härrör från en annan handling av samma värde men motsatt natur. Detta system används för att registrera alla ett företags redovisningstransaktioner.
Vad kännetecknar dubbelinmatningsmetoden?
Detta redovisningssystem styrs av tre grundläggande riktlinjer:
- Nej hö vara utan retur, eller vad som är detsamma: det finns ingen gäldenär utan borgenär.
- Ett eller flera debetkonton motsvarar ett eller flera kreditkonton för samma belopp.
- Och relaterat till den tidigare riktlinjen, den summor av kvantiteter som registreras i debiteringen måste vara lika med de som registrerats i krediten. När som helst i redovisningscykeln.
Dessa riktlinjer sammanfattas i följande ekvation: totala tillgångar är lika med summan av totala skulder och nettoförmögenhet (A = P + PN).
När tillämpas det i praktiken i ett företags redovisning?
Principen om dubbel bokföring tillämpas på varje redovisningstransaktion. Och med tanke på att företag är skyldiga att registrera alla redovisningstransaktioner de utför – först i journalen och sedan överföras till huvudboken – är det tydligt att systemet med dubbel bokföring ständigt används inom redovisningen.
Vi måste också komma ihåg att varje redovisningstransaktion involverar två eller fler konton, och att varje journalpost har minst en debet- och en kreditpost. Således kommer vi på debetsidan (som finns till vänster om journalposten) att registrera ökningar av tillgångar och kostnader, samt minskningar av skulder och eget kapital. Omvänt kommer vi på kreditsidan (höger sida om journalposten) att registrera minskningar av tillgångar, ökningar av skulder och eget kapital samt intäkter.
Dubbel bokföring är ett av de koncept du lär dig när du studerar yrkesutbildningsprogrammet (FP) i administration och ekonomi . Detta yrkesutbildningsprogram på högre nivå kvalificerar dig för att arbeta på ett företags redovisningsavdelning och hantera redovisningen för olika områden.
Praktiskt fall av dubbelinmatningssystemet
Exemplen som presenteras nedan är mycket enkla, men de tjänar till att illustrera hur dubbelregistreringssystemet tillämpas på alla redovisningsoperationer, eftersom registreringen av operationer annars skulle vara felaktig:
Företag A tar ut 3.000 21 euro (plus XNUMX % moms) från försäljningen av vissa varor genom en banköverföring.
Inlägget som ska göras är:
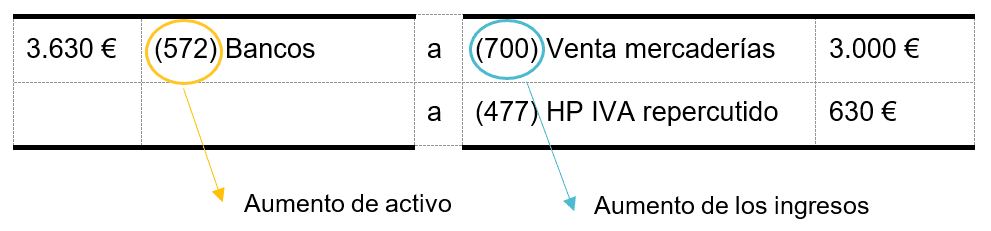
Det vill säga, i debiteringen kommer vi att placera tillgångskontona, i detta fall (572) bankerna och, i krediten, inkomsten: (700) Försäljning av varor. Som framgår sammanfaller summan av debet- och kreditbeloppen (3.630 XNUMX euro), så dubbelregistreringssystemet är uppfyllt.
Däremot köper företag A varor från en leverantör för ett värde av 5.000 XNUMX euro (+ moms) och betalar det inom två månader.
Sätet att göra skulle vara:

Vid detta tillfälle kommer vi att placera utgifterna och, i Krediten, ökningen av skulderna i debiteringen - den väntande betalningen till leverantörer, (400) Leverantörskontot-. Som i föregående exempel sammanfaller summan av debet och kredit, vilket ger dubbelinmatningsmetoden.
Är det möjligt att studera redovisning på distans?
Ja, du hittar massor av videor och handledningar online, men om du vill följa en strukturerad läroplan och få en officiell kvalifikation som godkänts av utbildningsministeriet är certifikatet för yrkesutbildning på högre nivå i administration och finans ett alternativ. På ILERNA Online kan du studera i din egen takt, när som helst, hur som helst och var du vill, med stöd av instruktörer , läromedel och veckovisa videolektioner . Du kan också göra slutproven för varje ämne i den spanska provinshuvudstaden som ligger närmast dig.